Le emissioni globali di gas a effetto serra continuano a crescere, spinte soprattutto dall’aumento delle emissioni nelle economie emergenti e dall’uso di combustibili fossili. Il report “GHG emissions of all world countries – 2025” del database europeo EDGAR (JRC – Commissione europea) offre una fotografia comparabile e coerente delle emissioni per tutti i Paesi, con serie storiche aggiornate fino al 2024.
Perché il tema è cruciale
Dall’inizio del XXI secolo le emissioni globali di GHG hanno seguito un trend crescente. L’effetto immediato è l’aumento delle concentrazioni atmosferiche di gas serra, che intensifica l’effetto serra naturale e può avere impatti negativi su ecosistemi, salute, economia e stabilità sociale.
In parallelo, nel quadro della Convenzione Quadro delle Nazioni Unite sui Cambiamenti Climatici (UNFCCC), i Paesi sviluppano inventari nazionali delle emissioni e implementano misure di mitigazione. EDGAR affianca questi processi offrendo una stima indipendente e comparabile tra Paesi, basata su linee guida IPCC e dati di attività aggiornati.
Il dato chiave: record nel 2024
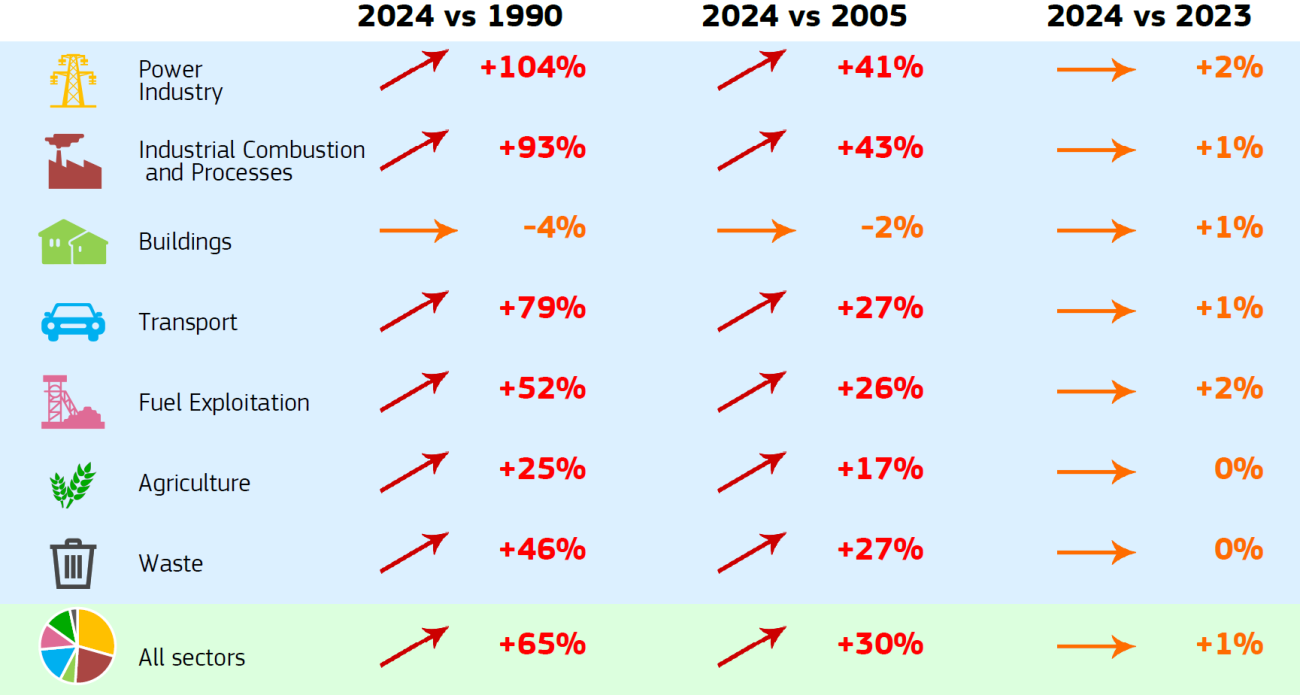
Secondo le ultime stime, nel 2024 le emissioni globali di GHG hanno raggiunto 53,2 Gt CO2eq (escludendo il settore LULUCF: Land Use, Land Use Change and Forestry). Rispetto al 2023 si registra un incremento di 1,3%, pari a circa 665 Mt CO2eq.
Cosa significa “CO2eq”
“CO2 equivalente” è un’unità che consente di sommare gas diversi (CO2, CH4, N2O, F-gas) convertendoli in un unico valore, in base al loro potenziale di riscaldamento globale (GWP).
I maggiori emettitori nel 2024
Nel 2024, i maggiori emettitori sono stati Cina, Stati Uniti, India, UE27, Russia e Indonesia. Insieme rappresentano:
- 51,4% della popolazione globale
- 62,5% del PIL globale
- 64,2% del consumo globale di combustibili fossili
- 61,8% delle emissioni globali di GHG
Tra questi grandi emettitori, nel 2024 Cina, India, Russia e Indonesia hanno aumentato le emissioni rispetto al 2023. L’Indonesia ha segnato l’aumento relativo più elevato (+5,0%), mentre l’India ha registrato l’incremento assoluto maggiore (+164,8 Mt CO2eq).
Quali gas contano di più
Nel 2024 la composizione delle emissioni globali (sempre escludendo LULUCF) è stata dominata dalla CO2 fossile, che rappresenta il 74,5% del totale. Seguono:
- CH4 (metano): 17,9%
- N2O (protossido di azoto): 4,8%
- F-gas: 2,8%
Guardando al lungo periodo, le emissioni di CO2 fossile sono cresciute di circa +74,9% dal 1990; il CH4 è aumentato di quasi +30%, l’N2O di +34%, mentre gli F-gas hanno registrato una crescita di circa +310% nello stesso arco temporale.
Il caso UE27: calo strutturale, ma la sfida resta globale
Per l’UE27, le emissioni di GHG (escludendo LULUCF) risultano circa -35% rispetto al 1990, con un livello nel 2024 pari a circa 3,2 Gt CO2eq. Nel 2024 l’UE27 ha ridotto ulteriormente le emissioni di -1,8% (pari a -57,9 Mt CO2eq), e la sua quota sulle emissioni globali è scesa dal 6,1% (2023) al 5,9% (2024).
Questo dato è importante: anche con una riduzione europea significativa, la traiettoria globale rimane in crescita. In altre parole, la decarbonizzazione è una gara di sistema: conta cosa succede in tutte le principali economie e nelle filiere internazionali.
Che cos’è EDGAR e come leggere i dati
EDGAR (Emissions Database for Global Atmospheric Research) è un database europeo che produce stime indipendenti delle emissioni di gas serra per tutti i Paesi, con una metodologia coerente e comparabile nel tempo e tra aree geografiche. L’aggiornamento del report 2025 presenta serie storiche fino al 2024, includendo le emissioni di tutti i settori antropogenici e il contributo del settore LULUCF.
Il portale EDGAR mette a disposizione anche file di download (PDF e fogli di calcolo). In particolare, i dati per i singoli gas (CO2 fossile, CH4, N2O e F-gas) e i dettagli per settore e Paese sono disponibili nel file Excel associato al report.
Implicazioni pratiche per imprese e policy
- Rischio di transizione: l’aumento delle emissioni globali suggerisce un possibile irrigidimento futuro di politiche, prezzi del carbonio e requisiti di disclosure.
- Filiere: gran parte dell’impronta climatica aziendale può essere “a monte” o “a valle” (Scope 3), spesso in Paesi in cui le emissioni sono in crescita.
- Priorità di mitigazione: la CO2 fossile resta la componente dominante: efficienza energetica, elettrificazione e rinnovabili sono leve centrali, ma metano e N2O richiedono azioni settoriali mirate (energia, agricoltura, rifiuti).
Conclusione
Il report EDGAR 2025 conferma che il 2024 è stato un anno di ulteriore crescita delle emissioni globali di gas serra, nonostante gli impegni climatici internazionali. La lettura per Paese e per gas aiuta a individuare dove intervenire e quali politiche/strategie sono più urgenti. Per chi si occupa di sostenibilità aziendale, questi numeri sono un contesto imprescindibile: definiscono il livello di pressione regolatoria e di mercato che le imprese incontreranno nel breve-medio periodo.